تمارا
- 8.65Kالمراجعات
- 4.8
- المطوّر
- TAMARA FZE
- تاريخ الإصدار
- 07/04/2021
لقطات الشاشة
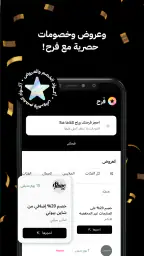
عندما أحتاج إلى توزيع تكلفة شراء على فترة أطول، أتعامل مع تمارا كأداة لاتخاذ قرار مالي، لا كطريقة تجعل الشراء أرخص تلقائياً. الفكرة الأساسية بسيطة: خطط دفع مرنة قد تصل إلى 24 دفعة، والتطبيق متاح مجاناً على الهاتف. لكن القيمة الحقيقية تظهر في طريقة استخدامه، وفي قدرتي على معرفة ما إذا كان التقسيط مناسباً لميزانيتي قبل أن ألتزم بأي عملية شراء.
تمارا تطبيق مالي من تطوير TAMARA FZE، ومصنف ضمن شؤون مالية، مع تصنيف عمري PEGI 3. وهو متوفر منذ 07/04/2021، وتظهر نسخته الحالية برقم 6.17.0، بينما يحتاج الجهاز إلى نظام تشغيل 9 أو أحدث. هذه التفاصيل مهمة لمن يستخدم هاتفاً قديماً أو يفضّل إدارة مشترياته من جهاز لا يحصل على تحديثات حديثة.
أكثر ما لفتني هو أن التطبيق لا يحل محل الميزانية الشخصية. هو ينظم الدفع، لكنه لا يلغي الالتزام. لذلك أنصح بالنظر إلى كل خطة باعتبارها فاتورة مؤجلة يجب تذكرها، وليس باعتبارها مبلغاً صغيراً يمكن تجاهله. إذا دخلت إليه بهذه العقلية، يصبح مفيداً. أما إذا كان الهدف شراء شيء لا أستطيع تحمّل قيمته حتى بعد تقسيمها، فلن يكون التطبيق حلاً للمشكلة.
كيف أقرر إن كانت تمارا مناسبة لي؟
ابدأ من التدفق النقدي لا من قيمة القسط
قبل اختيار أي خطة، أراجع ما يتبقى لدي بعد الإيجار والفواتير والاحتياجات الأساسية. القسط المنخفض قد يبدو مريحاً عند النظر إلى عملية واحدة، لكنه يصبح عبئاً عندما تتراكم معه خطط أخرى. لهذا أتعامل مع تمارا كلوحة متابعة لالتزامات الشراء، وأحاول ألا أفتح أكثر من خطة في الوقت نفسه إلا إذا كنت أعرف مسبقاً كيف سأغطيها.
في سيناريو يومي، قد أحتاج إلى شراء جهاز منزلي أو ملابس ضرورية في نهاية الشهر. بدلاً من دفع كامل المبلغ فوراً، أختار خطة تناسب دخلي المتوقع، ثم أضع تذكيراً شخصياً قبل مواعيد الدفع. هذه الخطوة الصغيرة مهمة لأن الاعتماد على الذاكرة وحدها قد يجعلني أخلط بين موعد الخطة وموعد فاتورة أخرى، خصوصاً إذا كنت أستخدم أكثر من خدمة مالية.
القرار الجيد لا يعتمد على عدد الدفعات فقط. أسأل نفسي ثلاثة أسئلة: هل أحتاج المنتج الآن؟ هل سيبقى القسط مريحاً في شهر ضعيف الدخل؟ وهل أستطيع دفع الخطة حتى لو ظهرت مصاريف طارئة؟ إذا كانت الإجابة عن السؤال الأخير غير واضحة، فالدفع الكامل أو تأجيل الشراء قد يكونان أفضل من أي تقسيط.
ضع تكلفة التشتت في الحسبان
من عيوب الدفع المجزأ أن كل عملية تبدو منفصلة عن الأخرى. قد أشتري شيئاً صغيراً اليوم، ثم أضيف عملية أخرى بعد أيام، وفي النهاية أجد أن مجموع الالتزامات أكبر بكثير مما تخيلت. لذلك أحتفظ بسجل بسيط خارج التطبيق يوضح اسم المشتريات، قيمة كل قسط، وتاريخ انتهاء كل خطة. لا أعتبر هذا عيباً في تمارا بقدر ما هو احتياط ضروري عند استخدام أي خدمة دفع مؤجل.
النصيحة الأكثر فائدة بالنسبة لي هي أن أختار خطة واحدة لهدف واضح، لا أن أستخدم التقسيط لكل مشتريات الشهر. بهذه الطريقة أعرف لماذا استخدمت الخدمة، ومتى ينتهي الالتزام، وما إذا كانت الخطة ساعدتني فعلاً في إدارة السيولة أم شجعتني على الإنفاق أكثر.
سهولة الاستخدام لا تعني تجاهل الشروط
التطبيق المجاني قد يجعل البداية سهلة، لكن سهولة فتح التطبيق أو اختيار خطة لا تعني أن كل عملية شراء ستسير بالطريقة نفسها. القرار النهائي يرتبط بالمتجر والعملية والخطة المتاحة في تلك اللحظة. لهذا أقرأ تفاصيل الدفع الظاهرة أمامي قبل التأكيد، وأتحقق من المبلغ الإجمالي ومواعيد الدفعات بدلاً من الاكتفاء بالنظر إلى قيمة الدفعة الأولى.
كما أحرص على تحديث بياناتي داخل التطبيق عندما تتغير وسيلة الدفع أو أستبدل الهاتف. هذه عادة عملية تقلل الارتباك عند محاولة متابعة خطة سابقة. وإذا كنت أستخدم هاتفاً بنظام أقدم، أتأكد أولاً من إمكانية تشغيل النسخة الحالية، لأن الحد الأدنى المطلوب هو نظام تشغيل 9.
أين تتفوق تمارا في الاستخدام اليومي؟
أرى أن أقوى نقطة في تمارا هي جمع فكرة الدفع المرن داخل تجربة موجهة للمشتريات، بدلاً من الاعتماد على حلول عامة مثل البطاقة الائتمانية أو طلب تمويل منفصل. عندما يكون احتياجي واضحاً ومحدوداً، أستطيع التفكير في تكلفة الشراء على مراحل من دون تحويل الأمر إلى قرض طويل أو إجراء مالي معقد.
الخيار الممتد حتى 24 دفعة يمنح مساحة أكبر لمن يحتاج إلى توزيع التكلفة على مدة أطول. لكنه ليس الخيار الأفضل تلقائياً؛ فالمدة الطويلة قد تجعل الالتزام يرافقني لفترة مزعجة، وقد أنسى سبب فتح الخطة بعد مرور الوقت. أستخدم المدة الأطول فقط عندما تكون الدفعة الشهرية جزءاً من ميزانية مستقرة، وليس لمجرد أن الرقم الشهري يبدو صغيراً.
ومن نقاط القوة أيضاً أن التطبيق مناسب لمن يريد متابعة مشترياته من الهاتف بدلاً من الاعتماد على رسائل متفرقة أو ملاحظات ورقية. وجود مكان واحد لمراجعة العملية يجعلني أكثر وعياً بما دفعته وما بقي عليّ. هذه الفائدة تظهر خصوصاً عندما أشتري في مناسبات متقاربة أو أحتاج إلى توزيع مصروف كبير على أكثر من موعد.
الانتشار الكبير يعطي انطباعاً بأن الخدمة مألوفة لدى شريحة واسعة من المستخدمين؛ فقد تجاوزت عمليات التثبيت خمسة ملايين، وحصلت على متوسط 4.8 من أصل تقييمات بلغ عددها نحو 678 ألفاً، مع أكثر من 8.6 آلاف مراجعة. لا أتعامل مع هذه الأرقام كضمان لتجربتي الشخصية، لكنها تشير إلى أن التطبيق ليس أداة هامشية أو تجربة محدودة الاستخدام.
ثلاث طرق أستفيد بها من التطبيق دون تحويله إلى عادة إنفاق
- أستخدمه للمشتريات المخططة: أكتب احتياجي قبل فتح المتجر، ثم أقرر مسبقاً الحد الذي أستطيع دفعه. هذا يمنعني من إضافة منتجات عشوائية لمجرد أن الدفع موزع.
- أربط كل خطة بموعد انتهاء: أسجل آخر دفعة في تقويم هاتفي، وأراجع مجموع الالتزامات مرة واحدة أسبوعياً. هذه الطريقة تكشف التراكم مبكراً، بدلاً من اكتشافه عند انخفاض الرصيد.
- أقارن التقسيط بالدفع الكامل: إذا كان لدي المال الآن ولا توجد فائدة عملية من الاحتفاظ به، فقد أختار الدفع الكامل وأغلق الالتزام. أما إذا كنت أحتاج إلى الحفاظ على السيولة لمصروف أساسي، فقد تكون الخطة المرنة أكثر منطقية.
الفكرة الثالثة مهمة تحديداً: الدفع المؤجل ليس مكسباً بحد ذاته. فائدته تعتمد على سبب الاحتفاظ بالنقد. إذا كان المال مخصصاً لفاتورة أو طارئ، فالتقسيط قد يساعد في حماية الميزانية. أما إذا كان سيُصرف على مشتريات إضافية، فقد أكون فقط أجلت المشكلة.
متى تكون البدائل المعتادة أفضل؟
إذا كنت أملك بطاقة ائتمانية وأعرف شروطها جيداً، فقد تكون المقارنة معها ضرورية. البطاقة قد تكون أكثر ملاءمة لمن يريد إدارة مشتريات متعددة في مكان واحد أو الاستفادة من مزايا مرتبطة بها، بينما تمارا تبدو أوضح عندما يكون الهدف تقسيم عملية شراء محددة. الاختيار هنا لا يتعلق باسم الخدمة، بل بقدرتي على فهم الالتزام ومتابعته.
الدفع الكامل يظل البديل الأبسط. لا توجد خطة يجب تذكرها، ولا التزام مستمر بعد انتهاء عملية الشراء. أفضله عندما يكون المبلغ متاحاً ولا يؤثر في احتياجات الشهر. كما أن الادخار قبل الشراء يناسب من لا يريد أي التزام لاحق، حتى لو كان ذلك يعني الانتظار فترة أطول.
أما التمويل التقليدي فقد يناسب مصروفاً كبيراً يحتاج إلى مدة أطول وخطة رسمية واضحة، لكنه عادة ليس الخيار الذي أبحث عنه لشراء يومي محدود. لا أستخدم تمارا كبديل شامل لكل المنتجات المالية؛ أراها أقرب إلى أداة مرنة لعملية شراء محددة، لا إلى نظام لإدارة كامل الدخل.
ومن الأفضل أن يتجنبها من يجد صعوبة في تتبع المواعيد أو يميل إلى شراء أشياء إضافية بمجرد انخفاض الدفعة الأولى. كذلك لا أنصح بها لمن يعتمد على دخل غير منتظم من دون هامش أمان، لأن الخطة قد تبدو مناسبة في أسبوع جيد ثم تصبح مزعجة في أسبوع ضعيف.
ما الذي يجب أن أعرفه قبل الانتقال إليها؟
الانتقال إلى تمارا ليس مجرد تثبيت تطبيق واختيار تقسيط. أحتاج أولاً إلى ترتيب طريقة الدفع التي سأستخدمها، والتأكد من أن هاتفي يدعم النسخة الحالية، ثم تحديد ميزانية شهرية للخطط. إذا كنت أستخدم خدمة أخرى، أقارن الالتزامات الحالية قبل فتح خطة جديدة، حتى لا أتعامل مع كل تطبيق وكأنه منفصل عن ميزانيتي الحقيقية.
أراجع أيضاً الخطة المعروضة في صفحة الدفع قبل التأكيد، لأن المدة والمبلغ هما أهم جزء في القرار. لا أكتفي بعبارة “مرنة”؛ أسأل نفسي كم سأدفع في كل موعد، وكم سيبقى من دخلي بعد ذلك. إذا لم أفهم الخطة من الشاشة الأولى، أؤجل العملية حتى أقرأ التفاصيل بتركيز بدلاً من الضغط بسرعة ثم محاولة تذكرها لاحقاً.
من ناحية التكلفة، التطبيق نفسه مجاني، لكن ذلك لا يعني أن الشراء يصبح بلا تكلفة. قيمة المنتج والالتزام بالدفع يظلان موجودين، وقد تختلف ملاءمة الخطة من عملية إلى أخرى. لذلك أتعامل مع كلمة مجاني باعتبارها تخص استخدام التطبيق، لا باعتبارها وعداً بأن كل عملية شراء ستكون بلا أي عبء إضافي.
أما من ناحية العمر، فتصنيف PEGI 3 يعني أن التطبيق مصنف للاستخدام العام من حيث المحتوى، لكن اتخاذ قرار مالي يظل بحاجة إلى نضج وفهم للالتزام. التصنيف العمري لا يحدد إن كانت الخطة مناسبة لميزانيتي، ولا يغني عن قراءة تفاصيل الدفع.
هل يستحق التجربة لمن يستخدمه لأول مرة؟
نعم، إذا كان لدي شراء معروف أستطيع تحمّل قيمته، لكنني أريد توزيع الدفع لأسباب تتعلق بالسيولة. في هذه الحالة أبدأ بعملية واحدة، وأراقب كيف أتابع مواعيدها قبل التفكير في استخدام التطبيق بشكل متكرر. البداية المحدودة أفضل من فتح عدة خطط ثم محاولة فهم أثرها بعد ذلك.
أما إذا كنت أبحث عن طريقة للخروج من ديون قائمة، فلن أعتبر تمارا الحل المناسب. تقسيط شراء جديد لا يعالج التزامات قديمة، وقد يزيد الضغط إذا لم تكن لدي خطة واضحة للسداد. في هذا الوضع أفضّل مراجعة الميزانية، تقليل المصروفات، أو اختيار بديل لا يضيف دفعات مستقبلية.
والأمر نفسه ينطبق على من يريد مكافآت أو مزايا مصرفية محددة. إذا كانت الأولوية هي تجميع مزايا مرتبطة ببطاقة أو إدارة كل المصروفات عبر حساب مصرفي واحد، فقد تكون الأداة المصرفية المعتادة أنسب. تمارا تفوز عندما تكون المرونة والوضوح في شراء محدد أهم من جمع كل الخدمات في مكان واحد.
حكمي النهائي بعد النظر إلى الاستخدام الفعلي
أوصي بتمارا لمن يريد تقسيم تكلفة شراء محدد مع متابعة واعية للدفعات، ويملك دخلاً يسمح له بالالتزام حتى نهاية الخطة. وجود خيارات تمتد حتى 24 دفعة يجعلها مرنة، لكن المرونة تصبح مفيدة فقط عندما أختار المدة بناءً على ميزانيتي، لا بناءً على أصغر مبلغ ظاهر أمامي.
أعجبني أنها مجانية، متاحة على نطاق واسع، وموجهة بوضوح إلى احتياج مالي يومي. كما أن تقييمها المتوسط 4.8 وانتشارها بين أكثر من خمسة ملايين جهاز يقدمان مؤشراً جيداً على قبول المستخدمين لها. مع ذلك، لا أترك هذه المؤشرات تتخذ القرار بدلاً مني؛ فالتجربة الجيدة تعتمد على الانضباط، وفهم الخطة، وعدم تراكم المشتريات.
الخلاصة التي أقولها لصديق هي: جرّب تمارا إذا كان لديك سبب مالي واضح لتوزيع الدفع، وابدأ بخطة واحدة وسجل مواعيدها خارج التطبيق أيضاً. اختر الدفع الكامل أو الادخار إذا كنت تريد أبسط التزامات ممكنة، واختر أداة مصرفية أخرى إذا كانت احتياجاتك تتجاوز شراءً محدداً إلى إدارة مالية شاملة. بهذه الطريقة تصبح الخدمة وسيلة لتنظيم السيولة، لا ذريعة لشراء ما لا أستطيع تحمّله.
أبرز المزايا
- واجهة بسيطة تجعل تصفح المتاجر والعروض سريعًا.
- إمكانية تقسيم قيمة المشتريات إلى دفعات واضحة.
- تنبيهات بمواعيد السداد تساعد على تجنب التأخير.
- متاح لدى عدد كبير من المتاجر الإلكترونية والمحلية.
- إتمام الطلب يتم غالبًا دون الحاجة إلى بطاقة ائتمانية تقليدية.
القيود
- قد لا تتوفر الخدمة أو جميع الميزات في كل الدول.
- الموافقة على التقسيط ليست مضمونة لكل مستخدم أو عملية شراء.
- التأخر في السداد قد يؤدي إلى قيود أو رسوم وفق الشروط.
- قد يطلب التطبيق بيانات شخصية ومالية للتحقق من الأهلية.
- كثرة العروض والتنبيهات قد تكون مزعجة لبعض المستخدمين.
الأسئلة الشائعة
ما هو تطبيق تمارا، وكيف يعمل؟
تمارا هي خدمة اشترِ الآن وادفع لاحقًا تتيح لك شراء المنتجات من المتاجر المشاركة وتقسيم قيمة الطلب إلى دفعات، غالبًا دون فوائد عند الالتزام بمواعيد السداد والشروط المحددة. بعد إنشاء حساب والتحقق من البيانات، تختار تمارا عند الدفع، ثم تظهر لك خطة السداد والمبالغ المستحقة قبل تأكيد العملية. تختلف الخيارات المتاحة حسب المتجر والعميل.
هل استخدام تمارا مجاني فعلًا، أم توجد رسوم إضافية؟
يعتمد ذلك على خطة الدفع والمتجر وحالة الحساب. في كثير من العمليات لا تُفرض فوائد على العميل عند السداد في المواعيد المحددة، لكن قد توجد رسوم تأخير أو رسوم مرتبطة ببعض الخدمات أو الخطط، وفقًا للشروط المعروضة أثناء الدفع. لذلك يُنصح بقراءة ملخص الطلب وجدول الدفعات بعناية، والتأكد من إجمالي المبلغ قبل إتمام الشراء.
ما المتطلبات اللازمة للتسجيل واستخدام تمارا؟
عادةً تحتاج إلى رقم هاتف صالح، وبيانات شخصية صحيحة، ووسيلة دفع مدعومة، وقد يُطلب التحقق من الهوية وفقًا للبلد واللوائح المحلية. يجب أن يكون المستخدم ضمن الفئة العمرية المؤهلة وأن يستوفي معايير الموافقة الداخلية. التسجيل لا يعني ضمان قبول كل عملية شراء، إذ قد يتغير القرار بحسب قيمة الطلب، وسجل السداد، ونتيجة التحقق الآلي.
ماذا يحدث إذا تأخرت عن سداد إحدى دفعات تمارا؟
عند التأخر، قد تتلقى تذكيرات وإشعارات من التطبيق أو عبر وسائل التواصل المسجلة. وقد تُفرض رسوم أو تُقيّد قدرتك على استخدام الخدمة مستقبلًا، بحسب سياسة تمارا والأنظمة المطبقة في بلدك. لتجنب المشكلات، راجع تواريخ الاستحقاق بانتظام، فعّل التنبيهات، وتأكد من توفر الرصيد في وسيلة الدفع. إذا واجهت ظرفًا طارئًا، تواصل مع الدعم مبكرًا.
هل يمكن إلغاء الطلب أو إرجاع المنتج الذي اشتريته عبر تمارا؟
إلغاء الطلب أو إرجاعه يخضع أولًا لسياسة المتجر الذي تم الشراء منه، وليس لتطبيق تمارا وحده. بعد قبول المتجر للإرجاع، تُحدَّث خطة الدفع عادةً وفق قيمة المبلغ المسترد، وقد يستغرق ظهور التعديل بعض الوقت. احتفظ برقم الطلب وإثبات الإرجاع، وتابع حالة العملية من التطبيق. كما ينبغي مراجعة شروط المتجر قبل الشراء لمعرفة الاستثناءات.


